Compute — 計算力が「資産」になる日(BlackRock白書と、その裏側の物理制約)
BlackRockの白書「The Machine-Native Economy」が描く「計算力のトークン化」。x402などの決済プロトコル、分散型コンピュート、そして裏側にある電力・メモリの物理制約まで、数字で全部読む。
9月、BlackRockが白書を出した
2026年9月、BlackRockが「The Machine-Native Economy」という白書を公表した。
副題は「How Digital Assets Connect Intelligence, Commerce, and Computation」。
知能と商業と計算——その3つをデジタル資産がつなぐ、という主張だ。
世界最大の資産運用会社が、AIエージェントの経済を正面から論じた。
核心の一文がある。
「Compute is emerging as a new and potentially large market for digital assets as autonomous agents proliferate」
自律エージェントが増えるにつれ、計算能力(コンピュート)はデジタル資産の新しい市場になりつつある。
原油、電力、穀物。歴史的に「資源」と呼ばれてきたものと同じ棚に、計算能力が並ぶ。
そういう話だ。
1. 計算力のトークン化とは何か
GPUやクラウドサーバーの「計算時間・処理能力」を、デジタル資産として表現する。
手順は3つ。
第1に、標準化された「計算力の権利」を作る。「このGPUを1時間使える権利」「これだけの計算を保証する契約」——単位を決めてトークンにする。
第2に、そのトークンをブロックチェーン上で自由に売買・譲渡・担保入れできるようにする。
第3に、AIエージェント自身が価格・性能・遅延を見て、自動的に買って使う。
従来はAWS、Google Cloud、Microsoft Azureから「時間単位で借りる」だけだった。
トークン化されると、それは調達ではなく取引になる。
使わなかった計算力は売れる。将来受け取る権利は先に売れる。担保にもできる。
要するに、電力や原油のように「計算能力」そのものを商品として扱う仕組みだ。
2. なぜブロックチェーンなのか
エージェントの取引は、金額が小さすぎる。
API1回、データ1件、GPU数ミリ秒。
カード決済は1件あたり0.30ドル前後の固定費が乗る。1セントの取引に0.30ドルは払えない。
この構造では、機械同士の商取引は最初から成立しない。
だから暗号資産のレールが要る、と白書は書く。24時間365日動き、条件をプログラムでき、手数料がほぼゼロの決済だ。
白書が名前を挙げたプロトコルは7つ。
決済が5つ——x402(Coinbase)、MPP(StripeとTempo)、ACP(StripeとOpenAI)、AP2、TAP。
エージェント同士の調整が2つ——MCP(Anthropic、2024年11月)とA2A(Google、2025年4月)。
x402はHTTPの402コードを使う。ソフトウェアが自分で支払いを起こし、ステーブルコインで払う。
本人確認(AML/KYC)とエージェント確認(KYA)はオフチェーンで行い、結果だけをオンチェーンに渡して取引の可否を決める。
決済の主役はステーブルコインになる、と白書は見ている。価値が安定していて、プログラム決済に向くからだ。
3. 数字はどこまで動いているか
BlackRockの試算。クラウド収益は2030年に年1兆ドルを超える。
2025年から2030年までのAIインフラ投資の累計は5兆ドル超。
2030年には推論が最大のAIワークロードになり、データセンター電力需要の主役になる。
BCGの推計では、AIコンピュート市場は2025年の3,600億ドルから2030年に約2.3兆ドルへ。
IEAなどの予測では、データセンターの電力消費は世界で2030年までにほぼ倍増する。
1ギガワット級のAIデータセンターの建設費は、数百億ドル規模に達する。設備投資の桁が違う。
HBMはすでに売り切れ状態で、AI向けに優先的に回っている。しわ寄せはGPUのレンタル価格と、消費者向けのメモリ価格に出ている。
2026年の設備投資だけで、Microsoft、Amazon、Alphabet、Meta、Oracleの5社が7,000億ドル以上を使う見通しだ。
BlackRockのラリー・フィンクCEOは、ミルケン研究所の会議でこう言った。
「A new asset class will be buying futures of compute」——新しい資産クラスは、計算力の先物を買うことになる。
「We’re short power, we’re short compute, we’re short chips」——電力が足りず、計算力が足りず、チップが足りない。
4. すでに動いている分散型コンピュート
白書が描く世界の一部は、すでに動いている。
Akash——3,200以上のプロバイダ、85カ国。GPUを時間単位で競売にかける分散クラウドだ。
Render——5,600以上のGPUノード。1時間あたり約0.69ドルから。
io.net——30万枚以上のGPUを138カ国から集約。H100 PCIeが時間1.49ドル。AWSのp5インスタンスは11.37ドルだ。
2026年第1四半期だけで、io.netは800万ドル分の企業契約を閉じた。
Bittensor、Render、Akash。名前を挙げれば、機械学習とレンダリングとクラウドの市場はもう動いている。
ただし、だ。
これらのネットワークは既存の計算能力の分配と単価を効率化している。GPUそのものを増やしているわけではない。
5. 裏側の物理制約——電力
計算力が商品になるなら、その裏側にある物理が価格を決める。
2026年時点の最大のボトルネックは、電力だ。
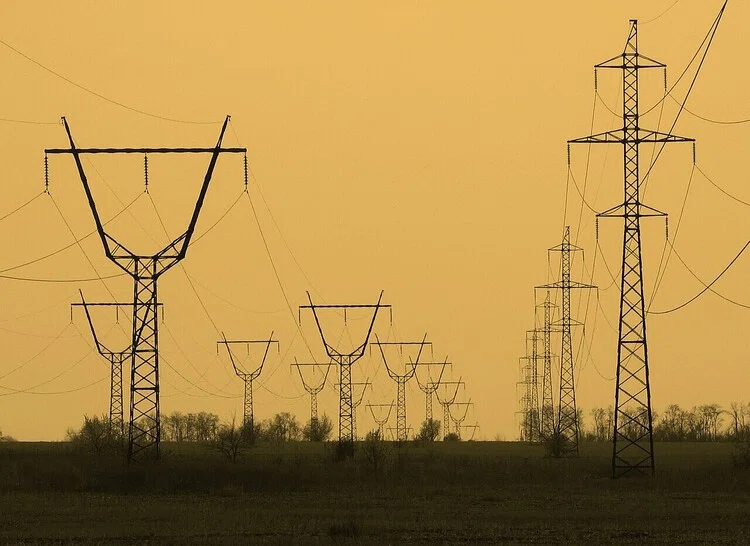
Morgan Stanleyは、米国が2028年までに最大20%、13〜44ギガワットの電力不足に陥ると予測する。3,300万世帯分に相当する。
データセンターは今、米電力の約4%を使う。2030年には7〜12%になる。
PJM(米最大の送電系統運用者)は10年で最大60ギガワットの不足を見込む。直近の容量オークションでは6.5ギガワットの不足が出た。
Wood Mackenzieは、米データセンター容量が現在の24ギガワットから2030年に110ギガワットへ増えると見る。
だが系統接続の申請は1,066ギガワット。実際に建設へ進むのは約28%で、残り768ギガワットは「ファントムロード」——実体のない申請だ。
テキサスのERCOTだけで474ギガワット。系統の過去最高ピークの5倍を超える。
設備も足りない。
変圧器のリードタイムは160週を超えた(2026年第1四半期)。2024年の平均は143週だった。
高圧遮断器は125週。2023年は77週だった。
ジョンズ・ホプキンス大学の分析では、2027年にデータセンター用変圧器の未充足が76%、UPSが82%に達する。
送電線の許認可には7〜11年かかる。
電力網は、AIの速度では建たない。
6. 裏側の物理制約——メモリ
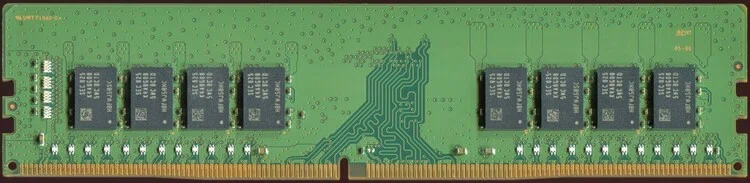
もうひとつの壁はメモリだ。
NVIDIAのCFOコレット・クレスは2026年8月、メモリ不足が2028年度前半まで続くと述べた。事実上16カ月の構造的逼迫だ。
供給確保のための購買コミットは、164兆ウォンから385兆ウォンへ膨らんだ。
SemiAnalysisの推計では、メモリがハイパースケーラーのAI支出に占める割合は、2023〜24年の8%から2026年に約30%へ上がる。
SKハイニックスは、コモディティDRAMの逼迫が2028年まで続くと社内に伝えた。
CSISは2026年9月17日、「Beyond the Memory Cycle」を公表した。ラムリサーチのCEOは「AIのメモリ需要は他のすべての需要を圧倒する」と述べている。
価格に出ている。
HuaweiはAscend 950DTの価格を25万元以上に引き上げた。2カ月前より20〜50%高い。
中国のCambriconも2〜3割値上げした。消費者の側では、24ギガバイト構成のAIノートPCが530ドル高くなった。
AMDは「次のボトルネックは計算ではなくメモリだ」と言う。
7. 先物という次の段階
資源市場は、取引インフラが整うと流動性が上がり、リスク管理ができるようになる。
原油には先物があり、航空会社は燃料をヘッジする。
計算力も同じ道をたどる、とBlackRockは見ている。
BCGは数字を出した。2026〜30年に6兆ドルを投資する前提で、計算力のフォワードカーブがあれば借入コストが年400億ドル以上下がる。
市場の複雑さから生まれる裁定機会は、年660〜970億ドル。
取引所の間でも、コンピュート先物の設計が検討され始めている。
問題は、標準単位がまだ無いことだ。
世代ごとにハードは変わり、ワークロードも変わる。H100の1時間とB200の1時間は違う。
何をもって1単位とするか。それが決まらなければ、先物は建たない。
BlackRock自身、白書の中で「市場はまだ初期段階」と書き、標準化・流動性・契約構造の整備が必要だと認めている。
8. トークン化は供給を増やさない
ここが一番大事なところだ。
計算力のトークン化が進んでも、GPU、電力、データセンター、冷却設備が増えるわけではない。
トークン化は分配と取引を効率化する技術であって、供給を作る技術ではない。
むしろ逆の面がある。
需要が可視化され、金融化されると、希少性はより直接的に価格へ出る。
不足しているものが、より正確に高く値付けされる。
原油が先物市場を持ってから、原油の希少性が消えたわけではない。
ただし、価格発見が良くなれば、無駄な利用と過剰な投機は減りうる。
チップの電力効率が上がり、新しい発電と冷却が立ち上がれば、長期では緩む余地もある。
だが「すぐ供給が追いつく」状況ではない。
電力を持ち、土地を持ち、特殊な設備を持ち、長期の資本を持つ側が、この局面では強い。
ルイス・ウーはリングワールドで、取引というものが「同じ単位が二つ以上ある」ところから始まることを知った。
計算力が本当に商品になるかどうかは、単位が決まるかどうかにかかっている。
9. では、誰がこれを言っているのか
ここで一度、立ち止まる。
BlackRockは世界最大の資産運用会社だ。そして、この白書の主張から利益を得る立場にある。
トークン化ファンド「BUIDL」はすでに約27億ドル規模(2026年8月時点)。イーサリアム上だけで10億ドルを超え、8つのチェーンに展開している。
ラリー・フィンクCEOは2026年の株主書簡で、トークン化市場が2030年に20兆ドルに達すると書いた。
つまりこの白書は、自分たちが作っている市場の理論的な正当化でもある。
それは否定材料ではない。大手が本気で賭けている証拠だ。
ただし、読むときは誰が書いているかを忘れないほうがいい。
白書自身も「市場はまだ初期段階」と書き、実取引はまだ小さいと認めている。
10. 何を見ればいいか
観測点は5つ。
1つ、計算力の先物市場が、どの取引所で、どんな標準単位で成立するか。
2つ、エージェント決済(x402など)の実取引量。今はまだ小さい。
3つ、変圧器とガスタービンのリードタイム。これはデータセンターの工期そのものだ。
4つ、HBMとDRAMの価格。メモリがAI支出の3割を食うなら、そこが利益率を決める。
5つ、「ファントムロード」の処理。1,066ギガワットの申請のうち、実際に電気を食うのは何ギガワットか。
計算能力は、電力や原油と同じ棚に並ぼうとしている。
そして棚の値札を書くのは、ブロックチェーンではなく物理だ。
出典
BlackRock「The Machine-Native Economy」(2026年9月) https://www.blackrock.com/us/individual/literature/whitepaper/the-machine-native-economy.pdf
BCG「The New Economics of AI Compute Markets」(2026年)/ Reuters(変圧器・系統設備、2026年7月)/ CNAS(チップ供給制約)/ CSIS「Beyond the Memory Cycle」(2026年9月17日)/ Seoul Economic Daily(NVIDIA CFO発言、2026年8月)/ Wood Mackenzie・Morgan Stanley(電力需給、2026年)/ ジョンズ・ホプキンス大学(系統設備分析、2026年)
【加藤テック記事 #2】