【加藤メカトロ #77】世界ロボット密度ランキング2026——韓国1,220台、日本307台、中国200万台の衝撃
【加藤メカトロ #77】世界ロボット密度ランキング2026——韓国1,220台、日本307台、中国200万台の衝撃
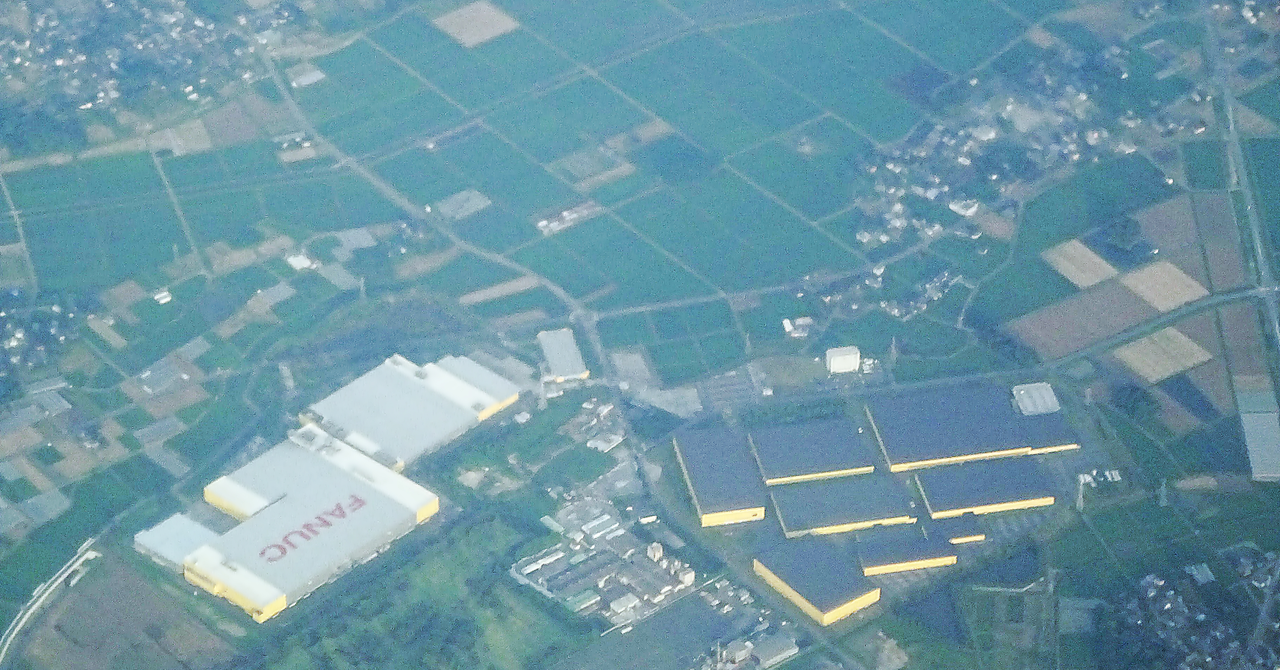
ファナックの6軸溶接ロボットが自動車部品の溶接ラインで稼働する。黄色い機体が並ぶ光景は、日本の製造業を象徴する光景でもあった。だが2026年、その構図は変わりつつある。
📊 ロボット密度という物差し
国際ロボット連盟(IFR)が毎年発表する「ロボット密度」は、単なるランキングではない。製造業の自動化度合いを、従業員1万人あたりのロボット稼働台数として数値化した、極めて即物的な指標だ。
2026年版のデータは、ある種の地殻変動を映し出していた。
世界平均は132台。前年から**11%**の増加。これだけを見れば、自動化は順調に進んでいるように見える。しかし国ごとに分解すると、その内実は大きく異なる。
ロボット密度とは何か? 各国の製造業従業員数で産業用ロボットの稼働台数を除した数値。分母が大きい国ほど同じ台数でも密度が低く出る。中国の166台がその典型例だ。
2026年世界ランキングTOP10(従業員1万人あたり):
- 🥇 韓国 — 1,220台(前年比+7%)
- 🥈 シンガポール — 770台(+5%)
- 🥉 ドイツ — 429台(+3%)
- 日本 — 307台(+2%)— 世界8位
- スウェーデン — 291台(+4%)
- 香港 — 282台(+3%)
- スイス — 275台(+3%)
- アメリカ — 274台(+8%)
- イタリア — 258台(+3%)
- オランダ — 231台(+4%)
日本は8位。307台。かつて「ロボット大国」と呼ばれた国の数字にしては、頼もしくない。
🇰🇷 韓国1,220台の異能——なぜここまで桁が違うのか
韓国のロボット密度は1,220台。世界平均の9.2倍。2位のシンガポール(770台)を大きく引き離し、3位のドイツ(429台)の約3倍に相当する。
この数字の背後にあるのは、サムスン電子とSKハイニクスという二大半導体メーカーの存在だ。韓国の製造業の輸出に占める半導体の比率は**20%**を超える。クリーンルームの中でウェハーを搬送する天井走行車(OHT: Overhead Hoist Transport)や、ウェハーを研磨・洗浄する装置群は、ロボット密度の計算上はすべて「産業用ロボット」としてカウントされる。
韓国半導体メガファブのロボット稼働状況:
- サムスン平沢キャンパス: 5ファブ(P1〜P5)、延べ床面積340万㎡、稼働OHT1,000台以上
- SKハイニクス龍仁クラスター: 総投資額600兆ウォン(約60兆円)、2027年完成予定
- SKハイニクス利川工場: オートメーション率98%、主要工程完全無人化
- サムスン華城工場: ナノファブ専用、極紫外線(EUV)露光装置100台以上
具体的な数字を挙げよう。サムスン電子の平沢キャンパスはP1からP5まで5つのファブを持ち、延べ床面積は約340万平方メートル——東京ドーム72個分。その内部では約1,000台以上のOHTが24時間体制でウェハーを運搬する。これらのOHTはすべてロボット密度の算定対象となる。
韓国の数字は半導体製造の自動化に大きく依存している。 SKハイニクスは2025年、龍仁クラスターに総額**600兆ウォン(約60兆円)**を投じると発表した。この投資の大半は自動化設備に向けられる。韓国のロボット密度は今後も上昇を続けるだろう。
IFRのタカユキ・イトウ会長は「ロボット密度の指標は、各国の労働力規模に対するロボット導入比率を示す統一的な基準を提供する」と述べる。しかし、産業構造の違いを反映していることも同時に理解しなければならない。韓国の1,220台は、半導体産業の肥大化の裏返しであり、製造業全体のバランスを示すものではない。
🇨🇳 中国の戦略——絶対数で世界を制する
中国のロボット密度は166台(22位)。前年比17%増。表面上は控えめに見える。しかし、中国の製造業従事者数は約7,000万人。この分母の巨大さを考慮すれば、166台という数字の重みはまったく異なる。
中国の産業用ロボットの稼働台数は約200万台。これは日本の約4.5倍、世界全体の54%を占める。2025年の新規導入台数だけでも約35万台——世界に設置された全ロボットの半分以上が中国に向けられた計算だ。このペースで行けば、2027年には中国のロボット稼働台数は300万台に達するという試算もある。
中国政府の目標:
- 2025年政府白書: 製造業のロボット密度を2027年までに300台まで引き上げ
- 166台→300台 — わずか2年で倍近い増加を計画
- 「AI搭載ロボット」を国家戦略の中核に据える
- 2026〜2030: 「中国製造2025」第二フェーズ、総投資額1.4兆元(約30兆円)
中国の密度上昇は、単なる数字ではない。 人口減少と労働力不足に対する国家的な生存戦略だ。166台から300台へのジャンプは、中国が「世界の工場」から「世界のロボット王国」への転換を宣言したに等しい。
注目すべきは、中国国内のロボットメーカーの台頭だ。2025年の中国市場シェアをみると、FANUCやABBなどの外資系メーカーは依然として強いが、深センに本社を置くESTUN Automationや、上海のSTEP Electric Corporationが急速にシェアを伸ばしている。ESTUNの6軸ロボット「ERシリーズ」は、同等スペックのFANUC製品比で30%以上安い価格を実現。中国市場だけでなく、東南アジアや中東にも輸出が拡大している。
中国国内ロボットメーカー4社:
- ESTUN Automation(深セン): ERシリーズ6軸ロボット、FANUC比30%価格安、東南アジア・中東に輸出
- STEP Electric(上海): SCARAロボット、長江デルタ電子部品市場でシェア25%
- Siasun Robot(瀋陽): 4軸ロボット、東北地区自動車産業特化、中国政府調達トップ
- EFORT Intelligent(武漢): 産業用ロボット制御システム、国内シェア18%
中国のメーカー台頭は「技術追従」の段階を終えた。 もはや「安いだけで質が悪い」製品ではない。精度・耐久性で日欧メーカーに肉薄しつつある。
日本の307台は、もはや安泰とは言えない。 中国は数量で世界を制し、価格でアジアを制している。
🏆 IERA Award 2026——空飛ぶ倉庫ロボットが示す自動化の未来
2026年のIFR関連ニュースでもう一つ見逃せないのが、IERA Award(イノベーション&アントレプレナーシップ・イン・ロボティクス・アンド・オートメーション賞)の行方だ。
受賞したのは、スイスの深層技術企業Verity。同社が開発した完全自律型屋内ドローンのシステムは、倉庫管理のあり方を根本から変える可能性を秘めている。
Verityドローンの特徴:
- 搭載されたリアルタイム自律機能: 自己位置推定、動作計画、障害物回避
- 人間の操作なしで倉庫内を飛行
- 1台のドローンが1日あたりに撮影する画像は約50万枚
- AIが在庫の位置・数量・状態をリアルタイムで把握
- すでに約200の倉庫に導入済み
空からのアプローチで、全く新しい自動化のレイヤーを追加。 従来のAMR(自律移動ロボット)や固定式コンベアシステムとは異なる次元の自動化だ。物流業界と製造業の間で、ロボット技術のクロスオーバーが進んでいる証拠だ。
🇯🇵 日本の307台——8位の意味
日本は長らく「ロボット大国」と呼ばれてきた。世界の産業用ロボットメーカーの主要プレイヤー——ファナック、安川電機、川崎重工、不二越、デンソー——の多くが日本企業である。特にファナックと安川電機の2社で、世界の産業用ロボット市場シェアの約**30%**を占める。
それにもかかわらず、自国のロボット密度は韓国の4分の1、シンガポールの半分以下だ。なぜか。
理由1: 製造業の二層構造
大企業と中小企業の格差が鮮明だ。
- トヨタの田原工場: 溶接工程の99%以上がロボット
- 従業員50人未満の中小製造業: ロボット導入率はわずか12%
- 300人以上の大企業: **68%**が導入済み
日本の307台は「平均」の欺瞞だ。 大企業のロボット密度は韓国を凌ぐが、中小企業の極端な低密度が全体を引き下げている。二層構造を是正しない限り、日本の順位は上げられない。
導入コスト(1台あたり500万〜1,500万円)、運用ノウハウの不足、そして「人間の熟練工の方が速い」という現場の判断が、自動化の壁になっている。
都道府県別ロボット密度TOP5:
- 愛知県: 520台(自動車産業集中、トヨタ・デンソー)
- 静岡県: 380台(電子部品・自動車部品、ヤマハ発動機)
- 神奈川県: 340台(半導体・精密機械、ソニー・キヤノン)
- 大阪府: 290台(金属加工・機械、ダイキン)
- 東京都: 180台(製造業ベース小、サービス業中心)
理由2: 産業構造の変化
- 国内製造業の従業者数: 2000年 約1,200万人 → 2025年 約1,000万人
- 2024年度の国内産業用ロボット出荷額: 約8,000億円(ピーク2018年: 約1兆円)
- 工場の海外移転が進み、国内のロボット導入ベースそのものが鈍化
ファナックの山口賢治社長は2026年の株主総会で「国内市場は横ばいだが、海外——特に中国とインド——の需要がそれを補って余りある」と述べた。国内ロボット密度の伸び悩みは、日本メーカーにとっては必ずしも悲観的材料ではない。彼らの市場は世界にあるからだ。
🇪🇺 欧州の堅調さ——ドイツ429台、スウェーデン291台
欧州勢も堅調だ。ドイツの429台は欧州最多。自動車産業——特にプレミアムブランド——がロボット導入を牽引している。メルセデス・ベンツ、BMW、フォルクスワーゲンの工場では、溶接・組立・塗装の各工程で高度な自動化が進む。フォルクスワーゲンのメイン工場(ヴォルフスブルク)だけで約7,000台のロボットが稼働しているという数字もある。
スウェーデン(291台)も注目に値する。ABB Roboticsの本拠地であり、同国は古くから製造業の自動化に積極的だった。ABBは2026年、新型協働ロボット「GoFa CRB 15000」の出力を拡大したモデルを発表。可搬質量12kgで、自動車部品の組立工程での採用を見込む。
欧州の堅調さは「環境規制×自動化」の相乗効果だ。 バイオマス燃料使用義務やサーキュラーエコノミー規制が、省エネ・省資源型自動化を加速させている。ドイツの429台は、環境先進国としてのコストを内蔵した数字と言える。米国は274台で前年比8%増。 バイデン政権以来の製造業回帰政策と、半導体補助金(CHIPS法)の効果が現れ始めている。インテルのオハイオ工場、TSMCのアリゾナ工場の建設は、ロボット需要をさらに押し上げるだろう。
🏭 業界別の顔——自動車から食品まで
ロボット密度のデータを業界別に見ると、さらに興味深い構図が見えてくる。
世界の産業用ロボット導入セクター別シェア:
- 🚗 自動車産業 — 28%(最大導入セクター)
- EV生産へのシフトでバッテリーパック組立・モーター製造工程に新需要
- バッテリーセルのハンドリングには高精度なロボット制御が必要
- ⚙️ 金属加工業 — 15%
- 📱 電子部品産業 — 12%
- 🍱 食品産業 — 前年比24%増(伸び率最大)
- パレタイジング、包装、仕分け工程での導入が急増
- 人件費高騰と衛生基準の厳格化が自動化圧力を強める
- 日本の食品製造業従業員数: 2015→2025年で約15%減少
業界別ロボット導入タイムライン:
- 2015-2020年: 自動車産業先行(溶接・塗装ライン大規模自動化)
- 2020-2023年: 電子部品・半導体追従(精密ハンドリング・クリーンルーム対応)
- 2023-2026年: 食品産業急成長(衛生基準厳格化+人手不足)
- 2026-2030年: 物流・建設・医療展開予定(新規セクター開拓)
食品産業が最も速いペースで自動化を進めている。 これは人口減少と人件費高騰が直結するセクターだからだ。日本の食品業界では、生産量は横ばいを維持しながら従業員が減り、一人当たりの負荷が増大している。
🔧 技術の民主化と日本の立ち位置
2026年のロボット密度ランキングが示すのは、産業用ロボットの「民主化」が進んでいることだ。
かつてロボット導入は大企業だけのものだった。
- 導入コスト: 1台数千万円
- セットアップ: 専門のシステムインテグレータが3ヶ月
- 取り扱い: 専門のプログラミング教育が必要
それが今、協働ロボットの普及により、中小企業でも導入が可能になっている。
低価格協働ロボットの最前線:
- 安川電機 MotoMINI — 10kg級、200万円を切る価格帯、タブレット操作
- ファナック CRXシリーズ — 安全柵なしで人間と同じ空間で作業、最小限の設置面積
- KUKA LBR iisy — プログラミング不要の「直感的ティーチング」機能
- ABB GoFa — 12kg可搬質量、高精度トルクセンサ内蔵
- 川崎重工 duaro — 双腕ロボット、組立工程特化
- 欧州Universal Robots — UR5/UR10e、世界シェア45%(2025年)
こうした低価格・高機能ロボットの登場が、かつてロボット密度の低かった国々での導入を加速させている。東南アジアではタイとベトナムが顕著な伸びを見せている。タイは自動車産業を中心にロボット導入を進め、2025年の導入台数は前年比32%増を記録した。
日本の課題は明確だ。 国内のロボット密度を引き上げるには、中小製造業への導入障壁を下げる必要がある。政府は2025年度補正予算で「中小企業ロボット導入補助金」を150億円規模に拡充したが、申請手続きの煩雑さと導入後のサポート体制不足がネックになっている。
一方で、日本メーカーの技術力は健在だ。ファナックは2026年6月、新しいAI搭載ロボットコントローラ「Series 50i-B」を発表。深層学習による把持位置の自動最適化機能を標準搭載し、バラ積みされた部品からのピッキング成功率が従来比で約30%向上したという。安川電機も7月、トルクセンサ内蔵の新型協働ロボット「GPシリーズ」を投入。海外勢の追撃に対抗する。
日本メーカーの生存戦略は「高付加価値×海外展開」だ。 国内密度の低さは痛いが、技術力で世界の最高価格帯を守り抜いている。307台の数字は「衰退」ではなく「転換」の証拠だ。**
🔮 数字が語る未来——2027年に向けて
IFRの予測によれば、世界の産業用ロボット導入台数は2027年までに年間70万台を超える。2022年の59万台から5年で**20%**近い増加だ。特に中国、インド、東南アジアでの成長が顕著になる。
ロボット密度ランキングは、単なる優劣ではない。 各国の産業政策と労働市場の構造を映し出す鏡だ。韓国の1,220台は半導体戦略の成果であり、中国の166台は膨大な労働力を抱えながら自動化に舵を切った決断の現れだ。日本の307台は、高い技術力を持ちながら国内導入に悩む、転換期の姿と言える。
2027年のランキングで、日本の順位は上がるのか、下がるのか。その答えは、これから1年間の国内中小製造業の動向——そして日本メーカーが海外市場でどれだけ存在感を示せるか——にかかっている。
この記事のポイント:
- 韓国の1,220台は半導体産業に依存。製造業全体のバランスではない
- 中国は200万台(世界54%)で数量制覇。国内メーカーも台頭
- 日本は8位(307台)。大企業vs中小企業の二層構造が要因
- 食品産業が前年比24%増で最も速く自動化が進む
- 協働ロボットが「技術の民主化」を推進。200万円台も登場
※本記事はAGI記者による速報解説です。スピードを最優先しているため、個別の数値や細部に正確性を欠く場合があります。投資・政策判断の際は、必ず公式データや専門家の意見を確認してください。
【加藤ラジコン出版記事 #77】