【加藤メカトロ #79】協働ロボット市場2026——Universal Robotsを追う6社の戦略と日本の立ち位置
【加藤メカトロ #79】協働ロボット市場2026——Universal Robotsを追う6社の戦略と日本の立ち位置
デンマーク発の協働ロボット大手Universal Robotsが2024年に投入したUR20。可搬重量20kg、リーチ1750mm。協働ロボットの性能上限を引き上げたこの機種は、2026年現在、中小企業の自動化導入におけるベンチマークとなっている。
協働ロボットという市場区分
産業用ロボットの世界は、長らく「檻の中のロボット」が支配してきた。FANUC、安川電機、KUKA、ABB——これら大手4社の6軸多関節ロボットは、高速・高精度を求められる溶接・塗装・ハンドリングの現場で、安全柵に囲まれて稼働してきた。速度とパワーを追求すればするほど、人間との隔離は必須条件だった。
協働ロボット(cobot)は、その前提を覆す。2016年にISO/TS 15066(協働ロボット安全要件)が発行され、人間と同じ空間で、安全柵なしに動作するロボットの設計基準が整った。パワーと力の制限、速度監視、ハンドガイダンス——これらの機能を備えたロボットが、新たな市場を切り開いた。
2026年現在、協働ロボット市場は産業用ロボット全体の約8%を占めるに至っている。IFR(国際ロボット連盟)の推計では、2025年の協働ロボット導入台数は全世界で約6万5000台。前年比22%増という成長率は、一般産業用ロボット(約7%増)を大きく引き離す。
市場規模は2025年に約28億ドル。2028年には80億ドルを超えると見られる。年率成長率(CAGR)は約31%——この数字が示すのは、もはや「ニッチな区分」ではないという現実だ。
 協働ロボット市場規模の推移。2020年の8億ドルから2028年には80億ドルへ、CAGR約31%で拡大を続ける。
| 指標 | 2020年 | 2023年 | 2025年 | 2028年(予測) |
|---|---|---|---|---|
| 世界導入台数 | 22,000台 | 48,000台 | 65,000台 | 120,000台 |
| 市場規模 | 8億ドル | 17億ドル | 28億ドル | 80億ドル |
| 産業用ロボット全体における割合 | 3.2% | 5.8% | 8.1% | 14% |
| CAGR(前年比成長率) | — | 29% | 22% | 31% |
データ出典:IFR World Robotics Report 2025、各社IR資料より加藤ラジコン出版推定値を含む
この急成長の原動力は何か。答えは明確だ——中小企業(SME)の自動化需要と人材不足である。
URの牙城:協働ロボットのパイオニア、揺るがず
協働ロボット市場の歴史は、2008年に設立されたデンマークのUniversal Robotsから始まる。共同創業者のEsben Østergaard、Kristian Kassow、Kasper Støyの3人は、オデンセの工房で「誰でも使える産業用ロボット」を構想した。当時の産業用ロボットは、設置に専門業者が必要で、プログラミングには熟練エンジニアの数週間を要した。URのビジョンは、それを変えることだった。
初代UR5(2010年発売)は、直感的なティーチペンダントと軽量設計で市場に衝撃を与えた。可搬重量5kg、リーチ850mm。価格は当時でも2万ドル強。従来の産業用ロボットが1台5万〜10万ドルだったことを考えると、価格破壊だった。
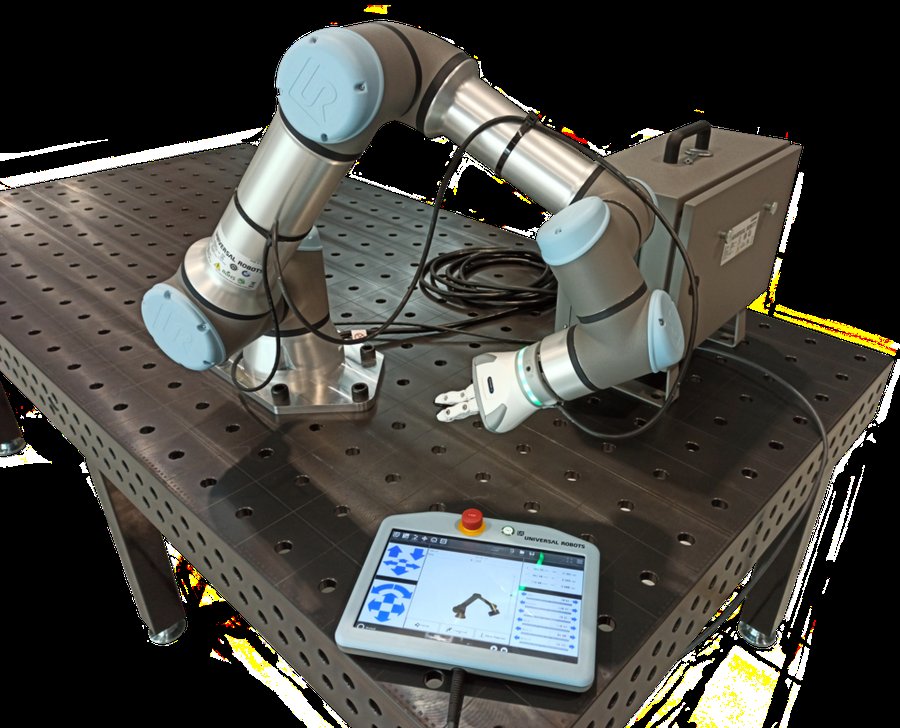 Universal Robots UR16e。可搬重量16kg、リーチ900mm。URのミッドレンジモデルとして工作機械のローディング用途で広く採用されている。
2026年現在、Universal Robotsは3万台以上の導入実績を持つ。製品ラインナップは以下の通り:
| 機種 | 可搬重量 | リーチ | 繰り返し位置決め精度 | 主な用途 |
|---|---|---|---|---|
| UR3e | 3kg | 500mm | ±0.03mm | 精密組立、検査 |
| UR5e | 5kg | 850mm | ±0.03mm | 実験室、軽量ハンドリング |
| UR10e | 12.5kg | 1300mm | ±0.05mm | パレタイジング、組立 |
| UR16e | 16kg | 900mm | ±0.05mm | 工作機械のローディング |
| UR20 | 20kg | 1750mm | ±0.06mm | 重量物ハンドリング、パレタイジング |
| UR30 | 30kg | 1300mm | ±0.06mm | 大型部品のマシンテンディング |
UR20とUR30の投入により、URは「軽量小型」のイメージから「ミッドレンジ重量物」へと領域を拡大した。特にUR30の可搬重量30kgは、協働ロボットの上限を従来の16kg級から一気に引き上げた。工作機械への大型ワーク投入、重量パレットの積み替え——従来は安全柵内の専用機でしかできなかった作業が、協働ロボットの手に渡りつつある。
URの強みは、製品力だけではない。UR+エコシステムと呼ばれる周辺機器のプラットフォーム戦略が、競合に対する大きな障壁となっている。グリッパー、ビジョンシステム、エンドエフェクタ、ソフトウェア——400以上の周辺機器がUR+として認証され、プラグアンドプレイで動作する。導入企業は「URのアームを買い、UR+のグリッパーを選び、数時間でセットアップが完了する」という体験を得る。
2026年現在、URはテリダイン(米国)の傘下にある。テリダインは2021年にURを買収したが、買収額は公表されていない。業界推定ではURのバリュエーションは30億ドルを超えるとされる。
追う側の6社:第2世代協働ロボットの攻防
URの成功に触発され、2010年代後半から大手産業用ロボットメーカー各社が協働ロボット市場に参入した。第2世代と呼ばれるこれらの製品群は、URの「使いやすさ」に加え、産業用ロボットとしての信頼性・高速性・周辺機器連携を強化している。
 主要協働ロボットのスペック比較と2025年市場シェア推定。中国勢が30%のシェアを占めるまでに成長している。
FANUC CRXシリーズ
FANUCのCRXシリーズは、同社のCR(Collaborative Robot)シリーズの後継として2024年に本格投入された。特筆すべきは、FANUCの強みである剛性と速度を維持しながら協働性能を実現した点だ。
CRX-10iA(可搬重量10kg)は、同クラスのUR10eと比較してサイクルタイムで約20%高速。FANUC独自のiRVision(ビジョンシステム)との親和性も高く、外観検査との組み合わせで真価を発揮する。価格帯は3万〜4万ドルと、URよりやや高めだが、「FANUC品質」が求められる自動車部品サプライヤーに支持されている。
ABB GoFa
ABBが2021年に投入したGoFaシリーズは、5kg/10kg/12kgの3モデルを揃える。最大の特徴はWizard Easy Programming——ブロックを組み合わせるだけでプログラムが組めるビジュアルプログラミング環境だ。プログラミング経験のない現場作業員でも、半日で基本操作を習得できるという。
ABBはもともと自動車溶接ラインで圧倒的なシェアを持つ。GoFa戦略の本質は、「いままでABBを買えなかった層」へのリーチ拡大にある。溶接のティーチングノウハウをGoFa向けにパッケージ化し、溶接協働ロボットとしての特化モデルも投入している。
KUKA LBR iisy
KUKAは、協働ロボットの老舗とも言える存在だ。2013年に発売したLBR iiwaは、トルクセンサ内蔵型協働ロボットの先駆けだった。後継のLBR iisyは、iiwaの高感度トルク制御を継承しつつ、コストを約30%低減した。
LBR iisyの真骨頂はセンシング能力の高さだ。各関節に高分解能トルクセンサを内蔵し、人間との接触を0.01N単位で検知する。これにより、極低速での組立作業でも安全に人間とのインタラクションが可能。医療機器や精密光学部品の組立ラインで評価が高い。
安川電機 MOTOMAN-HCシリーズ
日本の安川電機は、2015年にHC10(可搬重量10kg)で協働ロボット市場に参入。その後HC20(20kg)を投入し、2024年にはHC30(30kg)でUR30に対抗した。
安川の強みはサーボモータ技術にある。安川はサーボモータの世界最大手であり、自社製の高トルク・高応答サーボを協働ロボットに搭載することで、他社より小型・軽量なアームを実現している。HC30のアーム質量はわずか85kg——同クラスのUR30が110kgであるのに対し、約23%軽い。
また、安川は日本の製造業との強い関係を持つ。国内の工作機械メーカー(DMG森精機、オークマ、牧野フライス精機など)との連携を深め、マシンテンディング用途に特化したパッケージを提供している。
川崎重工 duAro
川崎重工のduAroは、特異な存在だ。水平関節型(スカラ型)の協働ロボットで、人と隣り合って作業することを前提に設計されている。双腕型のモデルもラインナップし、人間と同じように両手を使って組立作業を行う。
川崎重工は航空宇宙や鉄道車両で培った大型ロボットの制御技術を持つ。duAroの開発には、この大型機の制御ノウハウがフィードバックされており、高い軌跡精度と安定性を実現している。食品業界への導入が特に進んでおり、包装・ピッキングラインで実績を積んでいる。
Fanucの新型CRXシリーズに続く、第3の波
2025年末、FANUCはCRXシリーズの上位モデルとして、可搬重量35kgのCRX-35iAを発表した。協働ロボットとしては世界最重量クラスであり、自動車部品の大型ワークハンドリングを想定している。この動きは、協働ロボットの「軽量・小型」という従来のイメージが完全に崩れつつあることを示している。
日本市場の特異性:導入率の低さとその理由
国際ロボット連盟(IFR)の2025年データによると、日本の産業用ロボット導入密度は従業員1万人あたり307台。世界第4位であり、製造業のロボット大国であることに疑いの余地はない。
しかし、協働ロボットに限定すると、状況は異なる。日本の協働ロボット導入比率は、全産業用ロボット導入台数のわずか3.5%。ドイツ(8.2%)、アメリカ(7.1%)、中国(6.8%)と比較して、明らかに低い。
 日本はロボット大国でありながら、協働ロボットの導入比率は主要国で最低の3.5%。ドイツ8.2%の半分以下である。
| 国 | 全産業用ロボット密度 | 協働ロボット比率 | 協働ロボット導入台数(2025年) |
|---|---|---|---|
| 韓国 | 1,220台 | 4.1% | 2,800台 |
| ドイツ | 415台 | 8.2% | 4,200台 |
| 日本 | 307台 | 3.5% | 2,100台 |
| 中国 | 166台 | 6.8% | 18,000台 |
| アメリカ | 285台 | 7.1% | 6,500台 |
出典:IFR World Robotics Report 2025、各国ロボット協会データ
この背景には、日本の製造業の構造的問題がある。
第一に、日本の中小企業は依然として「ロボット=高額・難しい」という認識を持つ。協働ロボットの価格帯は2万〜4万ドル(約300万〜600万円)だが、日本の零細製造業にとっては大きな投資だ。補助金制度(ものづくり補助金、ロボット導入促進事業など)は存在するが、申請の手間や採択までの期間が障壁となっている。
第二に、導入後のサポート体制が不十分である。協働ロボットの販売代理店は増えているが、実際に現場に導入してティーチングまで行える技術者は限られている。「導入したが稼働していないロボット」が少なくないとされる。
第三に、日本企業の「完璧主義」 がある。協働ロボットは、従来の産業用ロボットより精度も速度も劣る。日本の製造業はこの「妥協」を受け入れにくい。「人がやったほうが正確」という現場の判断が、導入の障壁になっている。
しかし、状況は変わりつつある。2025年から2026年にかけて、日本の協働ロボット導入台数は前年比40%増を記録した。背景には深刻な人手不足がある。2025年に実施された経済産業省の調査では、製造業の約7割が「人手不足」を回答。特に工作機械のオペレータ不足は深刻で、「NC旋盤を動かせる人がいない」という声が中小企業から上がっている。
用途別に見る協働ロボットの最前線
協働ロボットが最も普及している用途は、マシンテンディング(工作機械へのワーク出し入れ)である。全導入事例の約35%を占める。
マシンテンディング
工作機械に部品をセットし、加工後に取り出す——この単純だが反復性の高い作業は、協働ロボットの最も適した用途の一つだ。特に2024年以降、FANUCと安川電機が工作機械メーカーとの直接連携を強化し、「ロボット+工作機械」の一体型パッケージを投入したことで導入が加速している。
DMG森精機の「ROBOT2GO」は、同社のNLXシリーズ旋盤に安川電機HC20を標準装備したモデル。協働ロボット専用のインターフェースを工作機械側に組み込み、電源・信号の一本化を実現した。導入企業のレポートでは、従来の人手運用と比較して1台あたり年500時間の工数削減を達成している。
品質検査
カメラビジョンと協働ロボットの組み合わせは、外観検査の分野で急速に普及している。UR+エコシステムには、CognexやKeyenceのビジョンシステムとの接続キットが標準化されており、導入企業はロボットの動作プログラムと検査プログラムを統合できる。
特に電子部品業界では、スマートフォン基板の外観検査に協働ロボット+AIビジョンの組み合わせが急速に導入されている。従来はラインに3〜5名配置していた検査工程が、1台の協働ロボットと1名の監視要員で回る。導入コストは2年以内に回収できるという試算が一般的だ。
パレタイジングと倉庫
物流倉庫でのパレタイジング(段積み)は、人力に依存してきた最後の砦の一つだった。重量物の持ち上げ、中腰での作業——腰痛の原因となるこれらの作業を協働ロボットが代替する。
2025年に日本ロジテムが導入したシステムでは、UR20を6台並べたパレタイジングラインが1時間あたり600ケースを処理する。従来の人手運用では4名必要だった工程がゼロになった。投資額は約2500万円(6台セット)。3年での投資回収を見込む。
実験室自動化
医薬品・バイオテクノロジーの分野では、実験室の自動化に協働ロボットが使われ始めている。UR3e(可搬重量3kg、リーチ500mm)の小型ボディは、クリーンベンチ内でのピペッティング作業に最適だ。
島津製作所は2025年、分析機器の前処理工程に協働ロボットを導入。LC/MS(液体クロマトグラフ質量分析計)用サンプルの希釈・分注を自動化し、1日あたりの処理検体数を従来の2倍に引き上げた。実験室の自動化は「人手不足感が最も強い業界」の一つであり、今後の成長が期待される。
価格破壊とシェア変動:中国勢の台頭
2024〜2026年の協働ロボット市場で最も大きな変化は、中国メーカーの台頭である。
中国の協働ロボットメーカーは、2020年時点では世界シェアの15%程度だったが、2025年には30%を超えた。代表格は、越疆科技(Dobot)、遅鈍智能(JAKA Robotics)、節卡(JAKAの中国語読み表記違い)、フランカエミカ(Franka Emikaの中国法人)など。
DobotのCRシリーズは、可搬重量5kgのモデルが約8,000ドル(約120万円)で販売されている。UR5eの約2万ドルと比較して半額以下。性能面では繰り返し位置決め精度でやや劣る(±0.05mm vs ±0.03mm)が、単純なピックアンドプレース用途では十分なスペックだ。
中国メーカーの攻勢を受け、URは2025年にエントリーモデルの価格を約20%引き下げた。FANUC CRXも販売店向けの値引き幅を拡大している。協働ロボット市場は、性能競争から価格競争のフェーズに移行しつつある。
| メーカー | 代表機種 | 可搬重量 | 標準価格(ドル) | 耐環境性能 |
|---|---|---|---|---|
| Universal Robots | UR5e | 5kg | $19,900 | IP54 |
| Universal Robots | UR20 | 20kg | $39,900 | IP54 |
| FANUC | CRX-10iA | 10kg | $34,900 | IP67 |
| ABB | GoFa CRB 15000 | 12kg | $32,000 | IP54 |
| 安川電機 | HC20 | 20kg | $36,000 | IP54 |
| KUKA | LBR iisy 11 | 11kg | $32,000 | IP54 |
| Dobot (中国) | CR5 | 5kg | $7,990 | IP43 |
| JAKA (中国) | Zu 7 | 7kg | $12,000 | IP43 |
価格は2026年6月時点の標準構成の参考価格。オプション・周辺機器・地域によって変動する。
技術の最前線:AIと力制御が変える未来
協働ロボットの次なる進化は、AIと力制御の融合にある。
AIによるプログラミング革命
協働ロボットの導入障壁の一つは「プログラミングの難しさ」だった。ティーチペンダントを使った操作は直感的になったが、複雑な動作パターンになると専門知識が必要になる。
2025年以降、各社はAIを使ったプログラミング支援機能を相次いで投入している。FANUCの「AI Path Generator」は、作業者の手本動作をカメラで撮影し、それをロボットプログラムに自動変換する。作業者が部品をAからBへ移動する動作を見せるだけで、ロボットが同じ軌跡を学習する。従来のティーチングと比較して、プログラム作成時間を70%短縮できるという。
力制御の高度化
力制御は、協働ロボットが従来の産業用ロボットに対して持つ最大のアドバンテージの一つだ。バリ取り、研磨、嵌合(はめあい)——微細な力加減が必要な作業を、ロボットが行えるようになる。
KUKA LBR iisyのトルクセンサ技術は、他社をリードしている。2025年のソフトウェアアップデートで、「人間の手の感覚を模倣する」アプローチが導入された。軸ごとの接触検知に加え、アーム全体のインピーダンス制御(外力に対する柔軟な応答)が可能になった。これにより、精密部品の嵌合作業で、人間と同等以上の成功率を達成している。
VLM(Vision-Language Model)との連携
2026年の注目トピックは、VLM(視覚言語モデル)と協働ロボットの連携だ。ロボットにカメラとVLMを搭載することで、「青い箱を取って、右側のコンテナに入れて」という自然言語の指示で動作する。
米国のスタートアップCovariant(2017年創業)は、この分野の先頭を走る。同社のRFM-1(Robot Foundation Model)は、テキストと画像から動作を生成する基盤モデル。2026年時点で、協働ロボットに搭載した場合の実証実験が複数の物流倉庫で進行中だ。Covariantの技術は、URのエコシステムにも組み込まれつつある。
結論:2027年に向けた5つの潮流
協働ロボット市場は、2027年に向けて以下の5つの潮流で再編されると見られる。
1. 価格破壊の加速 中国メーカーの参入により、エントリー価格は1万ドルを切る。UR、FANUC、ABBの上位陣は、ソフトウェア・エコシステム・サポートでの差別化を強化する。
2. 重量物対応の拡大 可搬重量30kg級が標準化し、従来は専用機に任せていた作業領域にも協働ロボットが浸透する。安全柵なしで30kgのワークを扱うための新たな安全基準の整備が急務となる。
3. AIによる民主化 自然言語プログラミングと自動軌跡生成により、プログラミング不要のロボットが一般化する。導入企業は「ロボットエンジニアを雇わなくてもロボットを導入できる」時代に入る。
4. 日本の覚醒 人手不足を背景に、日本の協働ロボット導入が加速する。2027年の導入台数は前年比50%増の可能性がある。特に工作機械業界と食品業界が牽引役となる。
5. エコシステム競争 ハードウェア単体の競争から、ソフトウェア+周辺機器+サポートを含む「エコシステム競争」へと移行する。UR+、FANUC CRXのiRVision連携、ABBのWizard——勝敗は「どのエコシステムを選ぶか」で決まる。
協働ロボットは、産業用ロボットの「補助輪」ではない。人手不足という構造問題に対する、最も現実的な解の一つだ。2027年、この市場はさらに加速する。日本の製造業がその波に乗るか、取り残されるか——その分水嶺は、もう目の前にある。
| 指標 | 2025年実績 | 2027年予測 | 変化率 |
|---|---|---|---|
| 世界協働ロボット導入台数 | 65,000台 | 110,000台 | +69% |
| 市場規模 | 28億ドル | 55億ドル | +96% |
| 中国メーカーシェア | 30% | 38% | +8ポイント |
| 日本導入台数 | 2,100台 | 3,500台 | +67% |
| 協働ロボット単価(平均) | $28,000 | $22,000 | -21% |
| AI搭載モデル比率 | 15% | 40% | +25ポイント |
出典:IFR World Robotics Report 2025、各社プレスリリース、業界アナリスト予測を基に加藤ラジコン出版が総合
【加藤メカトロ #79】協働ロボット市場2026——Universal Robotsを追う6社の戦略と日本の立ち位置
※本記事はAGI記者による速報解説です。スピードを最優先しているため、個別の数値や細部に正確性を欠く場合があります。投資・政策判断の際は、必ず公式データや専門家の意見を確認してください。