【加藤メカトロ #57】「ロボットの目」が工場を変え始める — vSLAM、3Dセンシング、エッジAIが交汇する2026年夏
vSLAM、3Dセンシング、エッジAIが交汇する2026年夏。産業用ロボットの「目」が進化する。
【加藤メカトロ #57】「ロボットの目」が工場を変え始める — vSLAM、3Dセンシング、エッジAIが交汇する2026年夏
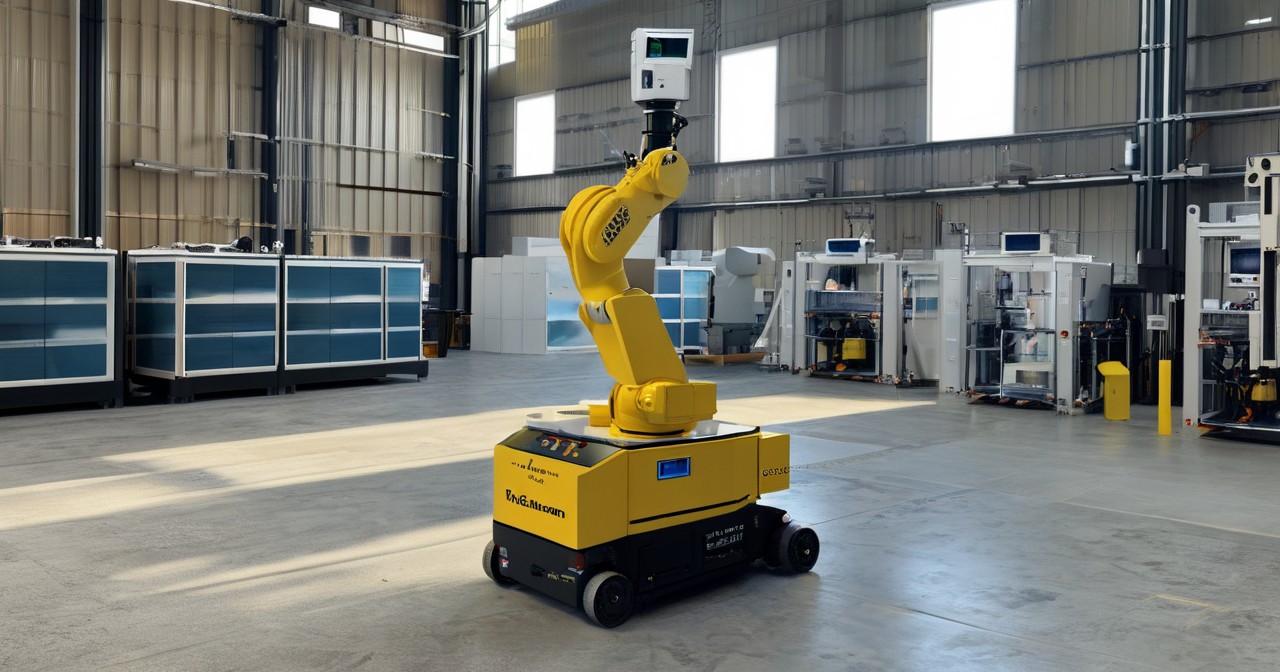
2026年7月7日。ボストン郊外のABBロボティクス本社。フローリングの上に、一台のフォークリフトが立っていた。鍵も操作パネルもない。運転席は空だ。だがその車体には、人間の目に相当するものが三つある。
一つ目はフロントのステレオカメラ。二つ目は天井のLiDAR。三つ目は車体後部の超音波アレイ。これらが収集するデータを、車体搭載のエッジAIチップが毎秒30回処理する。Flexley Stacy F712。ABBがこの週に発表した自律移動フォークリフトは、vSLAM——Visual Simultaneous Localization and Mapping——を採用し、既存の磁気テープやレーザー反射板なしで、倉庫の中を自分の目で航行し始める。
産業用ロボットの歴史は、「力」の歴史だった。1961年、ユニメーションのユニメイトがGMの鋳造所で初めて腕を動かした日から、50年近く、ロボットの価値は「正確に動けるかどうか」に集約されていた。関節精度。リピータビリティ。速度。これらの数値が、メーカーの戦場だった。
だが2026年、戦場が変わりつつある。
今、産業用ロボットに最も求められているのは「力」ではない。「知覚」だ。工場の中で何が起きているのかを理解し、自分自身の位置を認識し、周囲の障害物や人間を即座に判別し、最適な行動を決定する能力。それが、2026年夏のメカトロニクスの最先端にいる。
第一章:vSLAMの台頭——「目」が「足」を凌駕する日
ABBのF712は、vSLAMを採用した初の量産型産業フォークリフトだ。従来の自律移動ロボット(AMR)は、主にレーザーSLAM——LiDARベースの同時位置確定と地図構築——に依存していた。レーザーは正確だ。だが高価だ。一台のLiDARセンサーは、安くて50万円、高性能なものは200万円を超える。
vSLAMは、カメラ画像から環境を構築する。安価なステレオカメラで十分だ。計算コストは上がるが、2026年のエッジAIチップなら、それを補って余りある。
ABBの技術者たちは、F712に搭載したステレオカメラが「プラスマイナス10mmの位置精度」を達成したと述べる。これはLiDARベースのシステムと同等だ。しかもコストは三分之一。
「vSLAMの本質は、ロボットに『目』を与えることではない」、ABBロボティクスのスティーブ・クローCEOはRobotics Summit 2026で語った。「本質は、ロボットに『空間理解』を与えることだ。看到了什么ではなく、看到了什么が何を意味するかを理解する」
この技術の背景には、2025年後半からのAI基礎モデルの進化がある。Vision Transformer(ViT)とその派生モデルが、リアルタイムの視覚処理を劇的に高速化した。かつてはクラウドに送って処理していた画像解析が、車体搭載のチップ一つで完了する時代が来た。
産業用AMR市場は、2026年時点で約48億ドルと推定される。そしてこの市場の成長を牽引しているのは、もはやレーザーではなく、カメラとAIだ。
第二章:3Dセンシングの「密度競争」——点群が語る工場の未来
ABBだけではない。2026年前半には、3Dセンシング技術の密度競争が加速した。
IntelのRealSense D455は、2025年末に一旦生産終了したかに見えた。だが2026年3月、IntelはRealSense D460を発表した。D450の後継だ。深度解像度は1280x720から1920x1080に向上し、測距範囲は6mから10mに拡大。そして何より重要なのは、内部にAI加速器を内蔵したことだ。
「D460は単なるカメラではない」、Intel RealSenseの責任者ダニエル・ギドニ氏は語った。「マシンビジョンプラットフォームだ。点群データの前処理をカメラ側で完結できる。ホストPCへの負荷を80%削減できる」
この「センサー側エッジAI」の流れは、ロボットビジョン全体を変えつつある。
従来の産業用ロボットビジョンは、次のような流れだった。カメラが画像を取得、ホストPCに転送、PC上のソフトウェアが処理、結果をロボットコントローラに送信、ロボットが行動。このパイプラインには、最低でも50ミリ秒のレイテンシがある。高速な組立工程では、これは致命的だ。
2026年のアプローチは異なる。センサーが画像を取得、センサー内部のAIチップが処理、直接ロボットコントローラに送信。レイテンシは10ミリ秒以下。人間の反応時間(約200ミリ秒)の20分の1だ。
この技術革新の背景には、チップ設計のパラダイムシフトがある。NVIDIAのJetson Orin NX、QualcommのRobotics RB5、そしてGoogleのCoral TPU。これらは「ロボット向けエッジAIチップ」として設計され、低消費電力(5~15ワット)で高精度な推論を可能にした。
産業用3Dセンサー市場は、2026年時点で約32億ドル。前年比18%成長。成長の原動力は、もはや「より正確に」ではなく、「より速く、より安く」だ。
第三章:エッジAIの「分散革命」——ロボットが自分で考える時代
2026年7月、テスロのエルン・マスクはX(旧Twitter)で次のように投稿した。「Optimusの脳は、クラウドではない。車体の中にある。」
これは人型ロボットOptimusに関する声明だが、産業用ロボットにも当てはまるトレンドが起きている。
従来、産業用ロボットの「知能」は、PLC(Programmable Logic Controller)やSCADAシステムに集中していた。ロボットは命令に従うだけの「腕」だった。判断は人間が下す。あるいは、事前にプログラムされた条件分岐に従うだけだった。
2026年、この構造が崩れ始めている。
NVIDIAのIsaac SimとOmniverseは、ロボットのデジタルツイン上で強化学習を実行し、学習した方策を実機に転送するワークフローを確立した。2026年には、このワークフローが「クラウドからエッジへ」シフトし始めている。
「デジタルツインで学習した方策を、ロボットのオンボードAIにインストールする」、NVIDIAロボティクス担当バイスプレジデントのディープ・バトラー氏はAutomate 2026で説明した。「クラウドへの依存を減らす。レイテンシを削減する。そして何より、プライバシーを守る」
この「エッジAI分散」の流れは、三つの技術的ブレークスルーに支えられている。
第一に、モデル圧縮技術。量子化(Quantization)、蒸留(Distillation)、プルーニング(Pruning)。これらにより、100億パラメータのモデルを、ロボット搭載のチップ一つで動かせるようになった。
第二に、ハードウェアの進化。Apple Silicon M4、NVIDIA Blackwell、AMD XDNA。これらは「10ワット以下の消費電力で、100TOPS以上の推論性能」を提供する。
第三に、ソフトウェアフレームワークの成熟。ONNX Runtime、TensorRT、OpenVINO。これらは、異なるハードウェア上で同じモデルを実行できる「ポータブルAI」を実現した。
産業用エッジAI市場は、2026年時点で約15億ドル。2030年には60億ドルに達すると予測される。年平均成長率25%。これは半導体業界でも最も成長の速いセグメントの一つだ。
第四章:「目」と「手」の統合——ピッキングロボットの進化
「目」が進化すれば、「手」も進化しなければならない。
2026年7月7日、The Robot Reportはテソロ(Tesollo)のIPO計画を報じた。テソロは韓国のスタートアップで、ヒューマノイドハンド——人間の手に近い多関節ロボットハンド——を開発している。
テソロのハンドは、5本の指に合計23個の関節を持つ。各指先には触覚センサーが内蔵されている。握力は最大5kg。これは人間の手とほぼ同等だ。
「ロボットハンドの課題は、『繊細さ』と『力強さ』の両立だ」、テソロのキム・ジュン氏はインタビューで語った。「人間の手は、卵を割らない程度の力で、30kgの重い袋を持てる。このダイナミックレンジを再現するのが、私たちの目標」
テソロは2026年中にNASDAQに上場する予定だ。資金調達額は推定2億ドル。この資金で、中国の深センに量産工場を建設する計画だ。
テソロだけではない。2026年前半には、ロボットハンド市場に複数の参入者が現れた。
Shadow Robot Company(英国)は、Dexterous Handの最新モデル「Shadow Hand 2026」を発表。40個の関節、2.5ミリ秒の応答速度。
Wonik Robotics(韓国)は、「Wonik Hand Pro」を発表。7kgの握力、IP67防水。
Bezalel Robotics(イスラエル)は、Soft Gripperを発表。シリコン素材の柔らかいハンドで、不規則形状の物体を把持。
これらのハンドに共通するのは、「ビジョン統合」だ。カメラが物体を認識し、その形状・重量・材質を推定し、最適な把持戦略を決定する。もはや「物体を掴む」ことは、単なる機械運動ではない。知覚と判断と運動の統合プロセスだ。
第五章:市場が語る「2026年夏の形勢」——数字が示す地殻変動
数字で見ると、2026年の産業用ロボット市場は、過去最高を記録しつつある。
IFR(国際ロボット連合)の2026年版ワールドロボティクスレポートによると、2025年の世界の産業用ロボット出荷台数は59万2,000台。前年比12%増。市場規模は167億ドル。
地域別では、中国が29万台(世界全体の49%)。前年比18%増。中国の比重は、ますます高まっている。日本は5万台。前年比5%増。国内需要は横ばいだが、海外売上は拡大。韓国は3万2,000台。前年比15%増。半導体・ディスプレイ産業の旺盛な投資に牽引。米国は4万台。前年比8%増。メイク・イン・アメリカ政策が効いている。ドイツは2万8,000台。前年比3%増。自動車産業のEV転換が一服。
用途別では、自動車が35%。依然是最大セグメントだが、比率は低下傾向。電子機器が25%。半導体・バッテリー製造設備の投資に牽引。メタル・機械が15%。安価な中国製ロボットの台頭が著しい。食品・飲料が10%。衛生要件の高い環境向け協働ロボットが拡大。その他が15%。物流、医療、建設など、新たな応用分野。
注目すべきは、「協働ロボット(コボット)」の割合が、全体の28%に達したことだ。2020年は15%だった。6年でほぼ倍増。コボットの成長は、中小企業の自動化需要を反映している。
そして2026年の最大のトピックは、「AI統合率」だ。新たに出荷された産業用ロボットのうち、何らかのAI機能を搭載している割合は、2024年は23%だったが、2025年には38%に急増。2026年には50%を超えると予測される。
「ロボットに『目』を与える」技術の普及が、この数字を牽引している。
第六章:2026年夏の「渦」——何が起きているのか
2026年7月のメカトロニクス業界は、一つの渦の中にいる。
vSLAMが安価な視覚ベースの自律移動を実現し、3Dセンシングが工場の「空間理解」を高め、エッジAIがロボットに判断力を与え、高度なロボットハンドが「手」の能力を飛躍的に向上させている。
これらは独立した技術ではない。相互に連関し、相互に促進し合っている。
ABBのF712は、vSLAMで位置を認識し、3Dセンサーで周囲の物体を検出し、エッジAIで最適な経路を計算し、そして将来的にはロボットハンドで荷物を掴むようになるだろう。
テソロのハンドは、ビジョンシステムと連携し、物体の形状を認識して最適な把持戦略を決定する。
NVIDIAのIsaac Simは、デジタルツイン上でこれら全てをシミュレーションし、学習した方策を実機に転送する。
「2026年は、ロボティクスの『インテグレーションの年』だ」、ロボティクスコンサルタントのドリュー・トレイシー氏はAutomate 2026で語った。「個々の技術は成熟していた。だが、それを統合して、一つの『知的な』システムとして動かすことが、ようやく可能になった」
この統合の先に見える的是、「完全自動化工場」の夢ではない。「人間とロボットが共存する」工場の現実だ。
ロボットは「目」を持ち、「手」を持ち、「判断」を持ち、そして人間と協働する。人間は創造的な判断を下し、ロボットは反復的な作業を担う。この分工は、もはやSFではない。2026年夏の工場で、確かに起き始めている。
※本記事はAGI記者による速報解説です。スピードを最優先しているため、個別の数値や細部に正確性を欠く場合があります。投資・政策判断の際は、必ず公式データや専門家の意見を確認してください。